Domain foltermethode.de kaufen?
Wir ziehen mit dem Projekt
foltermethode.de um.
Sind Sie am Kauf der Domain
foltermethode.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain foltermethode.de kaufen?
Was ist psychische Misshandlung?
Psychische Misshandlung bezieht sich auf jede Form von emotionaler, verbaler oder psychologischer Gewalt, die einer Person zugefügt wird. Dies kann durch ständige Kritik, Demütigung, Einschüchterung, Manipulation oder Kontrolle geschehen. Psychische Misshandlung kann langfristige Auswirkungen auf das psychische Wohlbefinden und die Lebensqualität einer Person haben. **
Was ist der Pflichtteil im Testament?
Der Pflichtteil im Testament ist der gesetzlich festgelegte Mindestanteil am Nachlass, der bestimmten Personen zusteht, auch wenn sie im Testament nicht bedacht wurden. In Deutschland beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Der Pflichtteil kann von Abkömmlingen, Eltern und dem Ehegatten oder eingetragenen Lebenspartner geltend gemacht werden. **

Ähnliche Suchbegriffe für Der-Pflichtteil-im-Steuerrecht
Top-Angebote
Produkte zum Begriff Der-Pflichtteil-im-Steuerrecht:
-
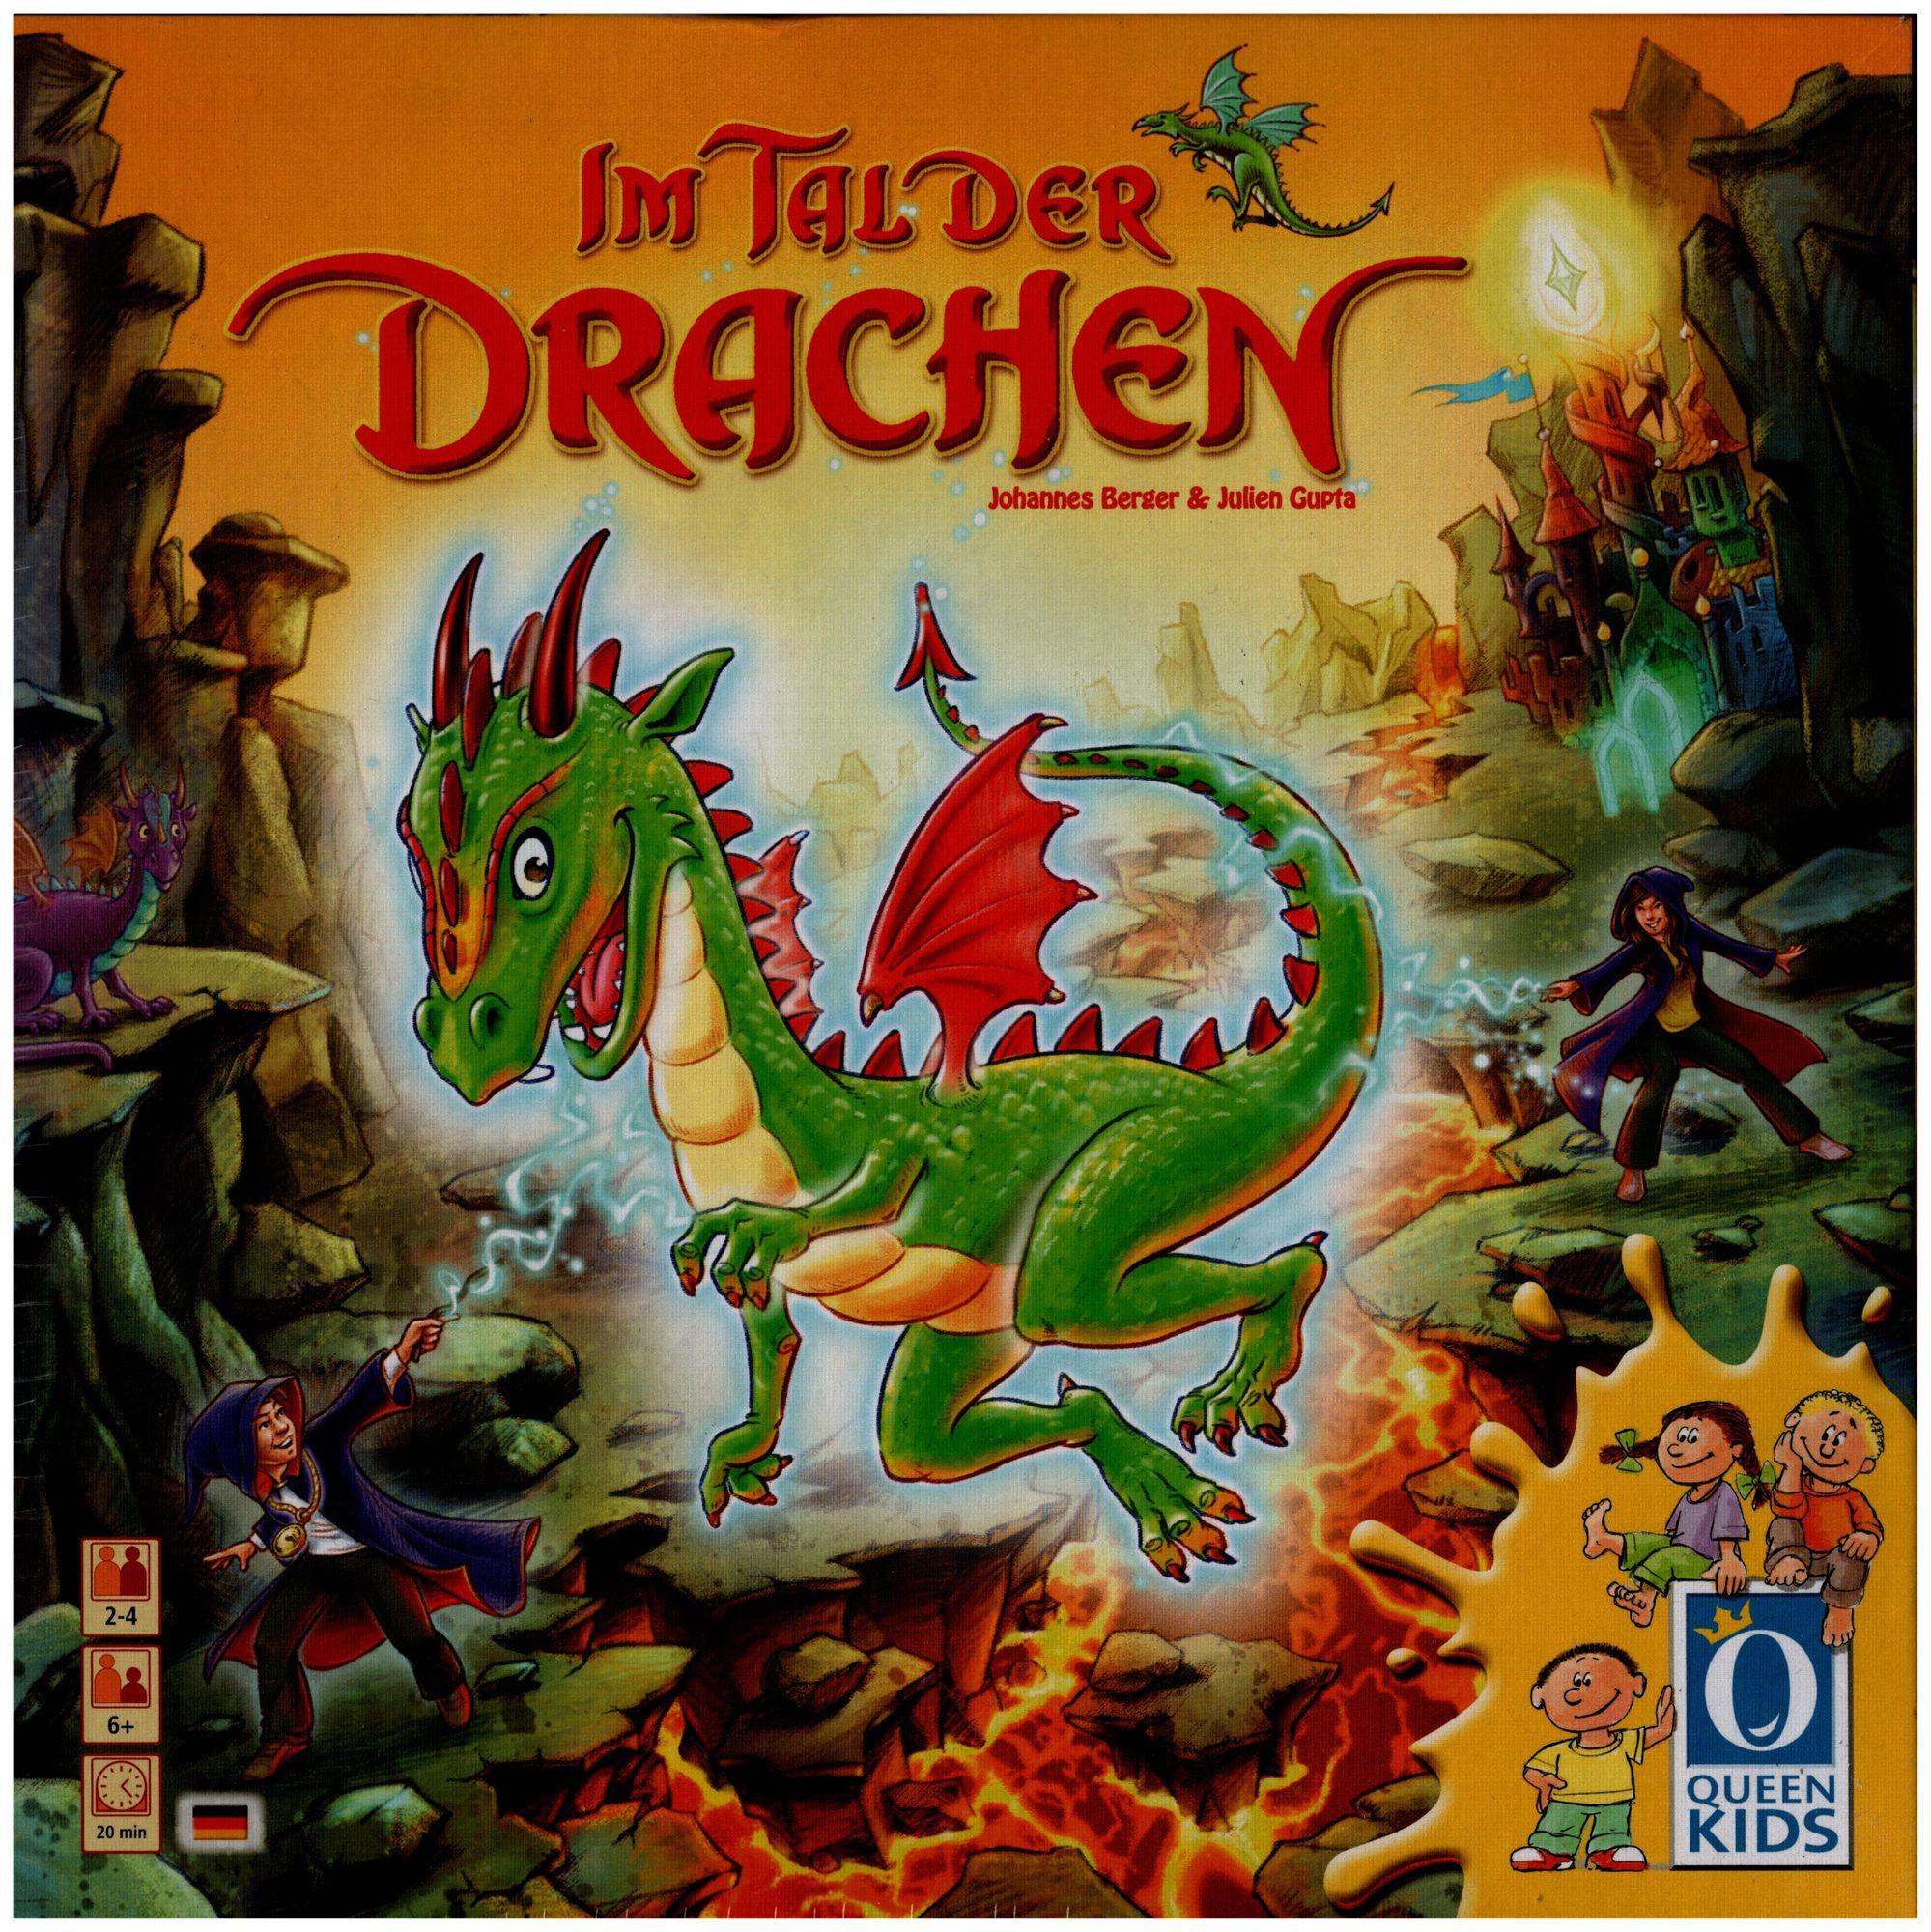
Im Tal der DrachenIm Tal der Drachen Im verborgenen Tal der Drachen lebt eine kleine Drachenfamilie. Nur ein paar Magier und Zauberer wissen etwas von ihrer Existenz. Eines Tages besuchen die kleinen Drachenkinder die jungen Zauberlehrlinge im Zauberwald, um gemeinsam Drachenball zu spielen. Doch das sieht der mürrische Magier Razandar überhaupt nicht gerne. Er befürchtet, dass die heißen Lavasteine seinen schönen Ma11gierturm verkohlen. Nun ist Eile geboten, denn Razandar nähert sich seinem Turm mit großen Schritten. Jetzt hilft nur noch Zauberei! Schnappt euch eure Zauberstäbe und zaubert die Drachenkinder zurück ins Tal der Drachen, bevor Razandar seinen Turm erreicht. Spielablauf. Es wird reihum gewürfelt, zeigt der Würfel ein Drachenkind, zieht der Spieler ein Drachenkind aus dem Beutel. Die Spieler mit den Drachenkarten der entsprechenden Farbe vollführen nun mit ihren Zauberstäben den magischen Drachenflug, um das Drachenkind vom Turm zurück ins Tal der Drachen zu befördern. Sollte der Zauber mis315,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KOSMOS EXIT® das Buch Der Jahrmarkt der AngstParty in einem verfallenen, geheimnisumwitterten Freizeitpark? Wer kann da schon Nein sagen – Mina jedenfalls nicht! Und die Gerüchte um einen Killer, der seit Jahren nur darauf wartet, dass sich mal wieder jemand auf das Gelände verirrt? Doch dann ist plötzlich der Weg nach draußen versperrt und einer nach dem anderen verschwindet … Jetzt beginnt für Mina und die verbliebenen Partygäste eine Rätselreise der Extraklasse. Wer steckt hinter dem Ganzen? Das herauszufinden, ist die Aufgabe des Lesers. Er muss die Rätsel lösen, um zu erfahren, auf welcher Seite die Geschichte weitergeht. Hinweise können überall versteckt sein, kreative Lösungen sind gefragt, ausschneiden, zeichnen, knicken – alles ist erlaubt. Und die Zeit läuft ... Lesespaß und echtes Live-Escape-Feeling im Fortgeschrittenen-Level.16,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Carlsen Verlag Im Licht der Zauberkugel: Der Dschuha und der Eselritt+++ Die bekannte Spiegel-Bestseller-Reihe "Im Zeichen der Zauberkugel" - jetzt neu für jüngere Leseanfänger*innen ab 7 Jahre +++Bereit für eine magische Zeitreise? "Im Licht der Zauberkugel" entführt Kinder in spannende Abenteuer!Alex reicht‘s: Erst meckert seine Mutter, dann kommen ihm drei weitere Nörgler in die Quere. Was für ein Morgen! Erwachsenen kann man es einfach nicht recht machen. Zum Glück unternimmt sein bester Freund und Kugelgeist Sahli eine magische Zeitreise mit Alex: In Sahlis Heimat, um den sagenhaften Dschuha zu treffen. Denn der weiß immer Rat und kann dabei auch noch witzig sein. Alex staunt, was bei einem Eselritt alles schief gehen kann und erkennt mit Hilfe des Dschuha, dass man es nicht allen recht machen muss.Am Ende weiß Alex, was zählt: Freundschaften und der gemeinsame Spaß an Abenteuern.Neue Geschichte der bekannten Buchreihe "Im Zeichen der Zauberkugel" - stark gekürzt und für Leseanfänger*innen adaptiert. Durch die einfachen Sätze und viele farbige Bilder ist das Buch auch für Lesemuffel geeignet. Einfach Lesen lernen:Kleine Texteinheiten in Kombination mit vielen bunten BildernMit einfacher Schrift und weniger Umfang als die HauptreiheSpannende Zeitreise-Geschichte für Leseanfänger*innenNeue und eigene Abenteuer mit Witz und viel Magie für Mädchen und Jungen in der 2./3. Klasse9,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Was ist der gemeine Wert im Steuerrecht?
Der gemeine Wert im Steuerrecht bezieht sich auf den aktuellen Marktwert eines Vermögensgegenstandes, der bei einem Verkauf erzielt werden könnte. Er dient als Grundlage für die Berechnung von Steuern, insbesondere bei der Einkommensteuer und der Erbschaftssteuer. Der gemeine Wert wird oft durch Gutachten von Sachverständigen oder durch Vergleiche mit ähnlichen Transaktionen ermittelt. Er ist wichtig, um sicherzustellen, dass Vermögenswerte angemessen besteuert werden und keine Steuerhinterziehung stattfindet. In vielen Fällen kann der gemeine Wert von Vermögensgegenständen auch von den Steuerzahlern selbst geschätzt werden, jedoch müssen diese Schätzungen oft durch unabhhängige Gutachten bestätigt werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **


Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Top-Angebote
Produkte zum Begriff Der-Pflichtteil-im-Steuerrecht:
-
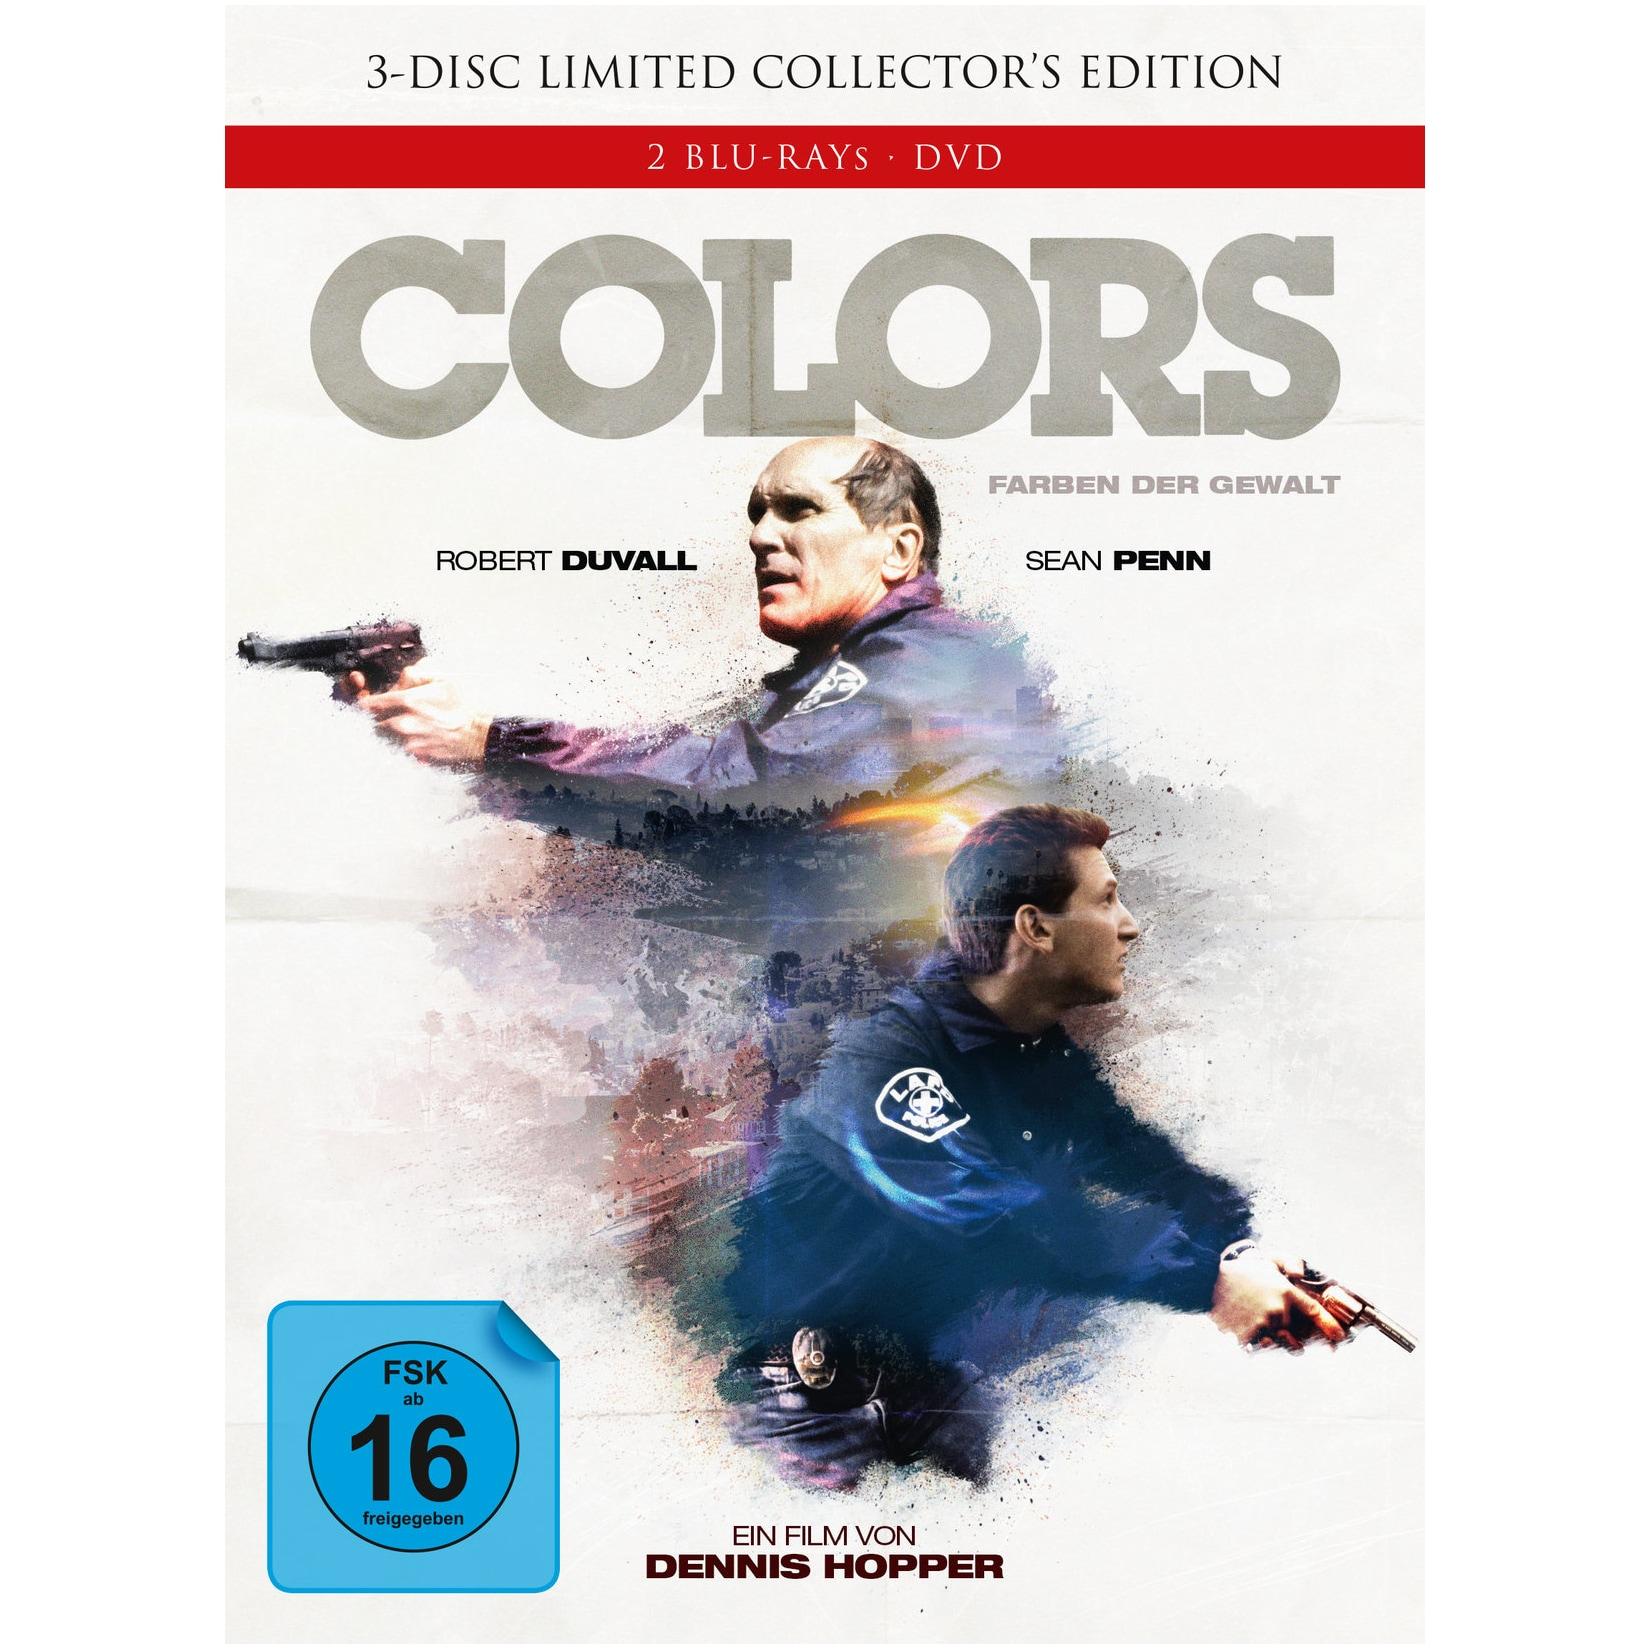
Colors - Farben der Gewalt - Limited Collector’s Edition im Mediabook (+ DVD) [2 BRs]Sie sind quasi noch Kinder, bekämpfen sich jedoch bis aufs Blut. Das sind die Straßenbanden in Los Angeles. Das Geschäft: Drogenhandel. Ihre Uniformen: Die unterschiedlichsten Farben der Kleidung. Ihre Waffen: Schnellfeuergewehre, Pistolen und MPs. Um die59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Carlsen Verlag Im Zeichen der Zauberkugel 9: Im Tempel der MayaBand 9 : ***Der neue Band der Spiegel-Bestseller-Reihe "Im Zeichen der Zauberkugel" - fantastisches Lesefutter ab 8 Jahre!*** Nachdem sich der hinterhältige Argus befreit hat, steht für Alex und Sahli fest: Sie müssen den bösen Magier unbedingt aufspüren, um Schlimmeres zu verhindern! Doch können sie seiner Schwester - der Gestaltenwandlerin Charda - wirklich trauen? Gemeinsam verfolgen sie Argus' Spur und stecken bald schon mitten in einem gefährlichen Abenteuer, das sie bis zu einem geheimen Maya-Tempel im tiefsten Dschungel führt. ***Band 9 der Erfolgsreihe IM ZEICHEN DER ZAUBERKUGEL: tolle Abenteuer mit viel Witz und einer ordentlichen Prise Magie für Mädchen und Jungen!12,00 €*Versand: 8,99 €Sichere Weiterleitung zum Anbieter
-
Im Tal der DrachenIm Tal der Drachen Im verborgenen Tal der Drachen lebt eine kleine Drachenfamilie. Nur ein paar Magier und Zauberer wissen etwas von ihrer Existenz. Eines Tages besuchen die kleinen Drachenkinder die jungen Zauberlehrlinge im Zauberwald, um gemeinsam Drachenball zu spielen. Doch das sieht der mürrische Magier Razandar überhaupt nicht gerne. Er befürchtet, dass die heißen Lavasteine seinen schönen Ma11gierturm verkohlen. Nun ist Eile geboten, denn Razandar nähert sich seinem Turm mit großen Schritten. Jetzt hilft nur noch Zauberei! Schnappt euch eure Zauberstäbe und zaubert die Drachenkinder zurück ins Tal der Drachen, bevor Razandar seinen Turm erreicht. Spielablauf. Es wird reihum gewürfelt, zeigt der Würfel ein Drachenkind, zieht der Spieler ein Drachenkind aus dem Beutel. Die Spieler mit den Drachenkarten der entsprechenden Farbe vollführen nun mit ihren Zauberstäben den magischen Drachenflug, um das Drachenkind vom Turm zurück ins Tal der Drachen zu befördern. Sollte der Zauber mis315,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist psychische Misshandlung?
Psychische Misshandlung bezieht sich auf jede Form von emotionaler, verbaler oder psychologischer Gewalt, die einer Person zugefügt wird. Dies kann durch ständige Kritik, Demütigung, Einschüchterung, Manipulation oder Kontrolle geschehen. Psychische Misshandlung kann langfristige Auswirkungen auf das psychische Wohlbefinden und die Lebensqualität einer Person haben. **
-
Was ist der Pflichtteil im Testament?
Der Pflichtteil im Testament ist der gesetzlich festgelegte Mindestanteil am Nachlass, der bestimmten Personen zusteht, auch wenn sie im Testament nicht bedacht wurden. In Deutschland beträgt der Pflichtteil die Hälfte des gesetzlichen Erbteils. Der Pflichtteil kann von Abkömmlingen, Eltern und dem Ehegatten oder eingetragenen Lebenspartner geltend gemacht werden. **
-
Was ist der gemeine Wert im Steuerrecht?
Der gemeine Wert im Steuerrecht bezieht sich auf den aktuellen Marktwert eines Vermögensgegenstandes, der bei einem Verkauf erzielt werden könnte. Er dient als Grundlage für die Berechnung von Steuern, insbesondere bei der Einkommensteuer und der Erbschaftssteuer. Der gemeine Wert wird oft durch Gutachten von Sachverständigen oder durch Vergleiche mit ähnlichen Transaktionen ermittelt. Er ist wichtig, um sicherzustellen, dass Vermögenswerte angemessen besteuert werden und keine Steuerhinterziehung stattfindet. In vielen Fällen kann der gemeine Wert von Vermögensgegenständen auch von den Steuerzahlern selbst geschätzt werden, jedoch müssen diese Schätzungen oft durch unabhhängige Gutachten bestätigt werden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Ähnliche Suchbegriffe für Der-Pflichtteil-im-Steuerrecht
-
KOSMOS EXIT® das Buch Der Jahrmarkt der AngstParty in einem verfallenen, geheimnisumwitterten Freizeitpark? Wer kann da schon Nein sagen – Mina jedenfalls nicht! Und die Gerüchte um einen Killer, der seit Jahren nur darauf wartet, dass sich mal wieder jemand auf das Gelände verirrt? Doch dann ist plötzlich der Weg nach draußen versperrt und einer nach dem anderen verschwindet … Jetzt beginnt für Mina und die verbliebenen Partygäste eine Rätselreise der Extraklasse. Wer steckt hinter dem Ganzen? Das herauszufinden, ist die Aufgabe des Lesers. Er muss die Rätsel lösen, um zu erfahren, auf welcher Seite die Geschichte weitergeht. Hinweise können überall versteckt sein, kreative Lösungen sind gefragt, ausschneiden, zeichnen, knicken – alles ist erlaubt. Und die Zeit läuft ... Lesespaß und echtes Live-Escape-Feeling im Fortgeschrittenen-Level.16,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Carlsen Verlag Im Licht der Zauberkugel: Der Dschuha und der Eselritt+++ Die bekannte Spiegel-Bestseller-Reihe "Im Zeichen der Zauberkugel" - jetzt neu für jüngere Leseanfänger*innen ab 7 Jahre +++Bereit für eine magische Zeitreise? "Im Licht der Zauberkugel" entführt Kinder in spannende Abenteuer!Alex reicht‘s: Erst meckert seine Mutter, dann kommen ihm drei weitere Nörgler in die Quere. Was für ein Morgen! Erwachsenen kann man es einfach nicht recht machen. Zum Glück unternimmt sein bester Freund und Kugelgeist Sahli eine magische Zeitreise mit Alex: In Sahlis Heimat, um den sagenhaften Dschuha zu treffen. Denn der weiß immer Rat und kann dabei auch noch witzig sein. Alex staunt, was bei einem Eselritt alles schief gehen kann und erkennt mit Hilfe des Dschuha, dass man es nicht allen recht machen muss.Am Ende weiß Alex, was zählt: Freundschaften und der gemeinsame Spaß an Abenteuern.Neue Geschichte der bekannten Buchreihe "Im Zeichen der Zauberkugel" - stark gekürzt und für Leseanfänger*innen adaptiert. Durch die einfachen Sätze und viele farbige Bilder ist das Buch auch für Lesemuffel geeignet. Einfach Lesen lernen:Kleine Texteinheiten in Kombination mit vielen bunten BildernMit einfacher Schrift und weniger Umfang als die HauptreiheSpannende Zeitreise-Geschichte für Leseanfänger*innenNeue und eigene Abenteuer mit Witz und viel Magie für Mädchen und Jungen in der 2./3. Klasse9,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Carlsen Verlag Im Zeichen der Zauberkugel 3 - Der ägyptische ZankzauberDer böse Magier Argus stellt die Freundschaft zwischen Sahli und Alex auf eine harte Probe: Mithilfe eines ägyptischen Amuletts schafft er Streit und Eifersucht zwischen den Jungs. Dabei müssen Alex und Sahli doch zusammenhalten, um das Rätsel um den verschollenen Großvater zu lösen ... Ist ihre Freundschaft stark genug, den Streit zu überwinden?12,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Götz, Hellmut: Der Nießbrauch im Zivil- und SteuerrechtDer Nießbrauch im Zivil- und Steuerrecht , Der schnelle Einstieg in das Spezialthema "Nießbrauch". Der Nießbrauch hat im Rahmen von Vermögensübertragungen im Wege der vorweggenommenen Erbfolge nach wie vor erhebliche praktische Bedeutung. Die Vertragsgestaltung ist aufgrund der nur lückenhaften gesetzlichen Regelung der zivilrechtlichen Grundlagen kompliziert. Sie wird durch zahlreiche steuerrechtliche Fragen erschwert. Kompakt und fundiert ermöglicht die 13. Auflage des bewährten Handbuchs nicht nur einen schnellen Einstieg in das Spezialthema "Nießbrauch", sondern präsentiert sich zudem als praktischer Leitfaden durch das Dickicht der zu beachtenden Vorschriften. Anhand des aktuellen Rechtstands zum 1.1.2023 werden sowohl die bürgerlich-rechtliche Seite als auch die ertrag- und erbschaftsteuerlichen Konsequenzen der Bestellung eines Nießbrauchs behandelt. Die Rechtsprechung zur Thematik und die umfangreiche Literatur werden umfassend berücksichtigt. Vertrags- und Testamentsmuster sowie die im Anhang aufgenommenen Nießbraucherlasse machen das Buch zu einem nützlichen Hilfsmittel für jeden Praktiker. Das detaillierte Stichwortverzeichnis ermöglicht den schnellen Zugriff auf besonders interessierende Passagen. Aktuell in der 13. Auflage: Auflösung einer gesamthänderischen Nießbrauchgemeinschaft. Nießbrauch vs. Grunddienstbarkeit. Kündigung des Nießbrauchs. Rangverhältnis mehrerer Nießbrauchrechte. Sukzessivnießbrauch und "verlängerter" Vorbehaltsnießbrauch. Nießbrauch am Personengesellschaftsanteil: Stundung nach § 28 ErbStG und Optionsantrag nach § 1a KStG. Quotennießbrauch an einem Gesellschaftsanteil an einer vermögensverwaltenden Personengesellschaft: Zurechnung von Einkünften aus Vermietung und Verpachtung. Die Autoren Dr. Hellmut Götz, Rechtsanwalt, Steuerberater, Fachanwalt für Steuerrecht, Diplom-Finanzwirt und Dr. Christoph Hülsmann, Rechtsanwalt, Fachanwalt für Steuerrecht. Inhaltsverzeichnis: A. ZIVILRECHTLICHE REGELUNG DES NIEßBRAUCHS. I. Begriff des Nießbrauchs. II. Begründung des Nießbrauchs. III. Nießbrauch an Sachen. IV. Nießbrauch an Rechten. V. Nießbrauch am Vermögen, an Unternehmen und an Erbschaften. VI. Nießbrauchbestellung zugunsten minderjähriger Kinder. VII. Innenverhältnis zwischen Nießbraucher und Eigentümer oder Rechtsinhaber. VIII. Schutz des Nießbrauchers. IX. Unübertragbarkeit des Nießbrauchs. X. Beendigung des Nießbrauchs. XI. Zur Haftung aus der aufgehobenen Vorschrift § 419 BGB bei Nießbrauchgeschäften. XII. Sicherungsnießbrauch. XIII. Zwangsvollstreckung in den mit dem Nießbrauch belasteten Gegenstand. XIV. Der Nießbrauch als Gegenstand der Zwangsvollstreckung. B. STEUERRECHTLICHE BEHANDLUNG DES NIEßBRAUCHS I. Allgemeine Grundsätze der steuerrechtlichen Behandlung des Nießbrauchs. II. Einkommensteuerrechtliche Behandlung des Nießbrauchs. III. Erbschaftsteuerrechtliche Aspekte bei Bestellung eines Nießbrauchs. IV. Grunderwerbsteuerrechtliche Fragen bei Übertragung von Grund[1]stücken unter Vorbehalt des Nießbrauchs. V. Umsatzsteuerrechtliche Fragen bei Bestellung eines Nießbrauchs. VI. Nießbrauch in Sonderfällen. C. VERTRAGS- UND TESTAMENTSMUSTER I. Vertragsmuster: Bestellung eines Nießbrauchs an einem OHG-Anteil. II. Testamentsmuster: Vermächtnis eines Nießbrauchs an einem Einzelunternehmen. III. Vertragsmuster: Schenkung und Übertragung eines Grundstücks unter Nießbrauchvorbehalt. IV. Vertragsmuster: Schenkung und Abtretung von Kommanditanteilen unter Nießbrauchvorbehalt. V. Vertragsmuster: Schenkung und Abtretung von GmbH-Geschäftsanteilen unter Nießbrauchvorbehalt. VI. Vertragsmuster: Schenkung und Abtretung eines Wertpapier-Depots unter Nießbrauchvorbehalt. VII. Vertragsmuster: Aufhebung eines Vorbehaltsnießbrauchs an einem Grundstück. VIII. Vertragsmuster: Verzicht auf Ausübung des Nießbrauchs an einem Kommanditanteil. D. NIEßBRAUCHERLASSE , Zusatzbeleuchtung > Beleuchtung , Auflage: 13., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 20230414, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Götz, Hellmut~Hülsmann, Christoph, Edition: NED, Auflage: 23013, Auflage/Ausgabe: 13., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 561, Keyword: Vermögensübertragung; vorweggenommene Erbfolge; zivilrechtliche Grundlagen; Zivilrecht; steuerliche Behandlung; Ertragsteuern; Erbschaftsteuer; Vertragsmuster; Testament; Testamentsmuster; Schenkung; Personengesellschaftsanteile; Vorbehaltsnießbrauch; Quotennießbrauch; GmbH-Geschäftsanteil; Nießbraucherlass; Bruchteilsnießbrauch; Erbschaftsteuerreform; Ertragsnießbrauch; Sicherungsnießbrauch; Unternehmensnießbrauch; Vermächtnisnießbrauch; Zuwendungsnießbrauch, Fachschema: Erbschaftsteuer~Steuer / Erbschaftsteuer~Schenkung - Schenkungsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Erbschafts- und Schenkungssteuer, Region: Deutschland, Bildungszweck: für deutsche Rechtsanwälte und Rechtsanwaltsfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke)~für Notare und Notarfachangestellte (Deutschland), Warengruppe: HC/Steuern, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: 561, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 561 Blätter, Länge: 208, Breite: 147, Höhe: 30, Gewicht: 724, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063754001 V14550-978-3-482-667- B0000063754002 V14550-978-3-482-667-2, Vorgänger: 2152428, Vorgänger EAN: 9783482667923 9783482667916 9783482504907 9783482504990 9783482504983, Alternatives Format EAN: 9783482550874 9783482014321, eBook EAN: 9783482550874, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.